PEA vs CTO en 2026 : lequel ouvrir en premier ?
PEA ou compte-titres (CTO) pour débuter en bourse ? Fiscalité, plafonds, ETF, frais et stratégie concrète pour choisir la bonne enveloppe en 2026.
Meilleurs Codes Promo
Vous voulez investir en bourse en 2026, mais la première question bloque souvent tout le monde : PEA ou CTO ? Les deux servent à détenir des actions et des ETF, pourtant la fiscalité, le plafond, la flexibilité et le choix de produits ne sont pas les mêmes. Voici un comparatif clair pour décider lequel ouvrir en premier.
À retenir : ce guide est informatif, pas un conseil en investissement personnalisé. Les marchés peuvent baisser. Ne placez que des sommes dont vous acceptez le risque de perte, et vérifiez toujours les conditions en vigueur chez chaque établissement.
PEA et CTO : de quoi parle-t-on ?
Le PEA (Plan d’épargne en actions)
Le PEA est une enveloppe fiscale française. Vous y achetez surtout des actions européennes et des ETF éligibles PEA. L’intérêt principal n’est pas « plus de performance magique », c’est la fiscalité allégée après une durée de détention (souvent évoquée autour de 5 ans pour profiter pleinement du régime, sous réserve des règles fiscales du moment).
Points clés :
- Un PEA par personne (en pratique : un seul plan « classique » actif dans la plupart des cas).
- Plafond de versements : 150 000 € sur un PEA classique (hors PEA-PME, qui a ses propres règles).
- Univers d’investissement plus restreint qu’un CTO (pas tout le marché mondial « nu », selon les supports éligibles).
- Idéal pour une stratégie long terme en actions / ETF Europe (et certains ETF « mondiaux » construits pour rester éligibles).
Le CTO (compte-titres ordinaire)
Le CTO est un compte-titres classique. Moins de contraintes d’enveloppe : vous pouvez souvent accéder à plus d’actions, plus d’ETF (monde, secteurs, thématiques), parfois d’autres produits selon le courtier. En contrepartie, les plus-values et dividendes sont en général soumis au prélèvement forfaitaire unique (PFU / flat tax) ou, sur option, au barème de l’impôt sur le revenu — selon votre situation.
Points clés :
- Pas de plafond de versements comparable au PEA.
- Plus de liberté de supports (selon le broker).
- Fiscalité plus « standard » : chaque gain peut être imposable selon les règles en vigueur.
- Très adapté pour commencer, diversifier hors PEA, ou investir via une app / courtier en ligne.
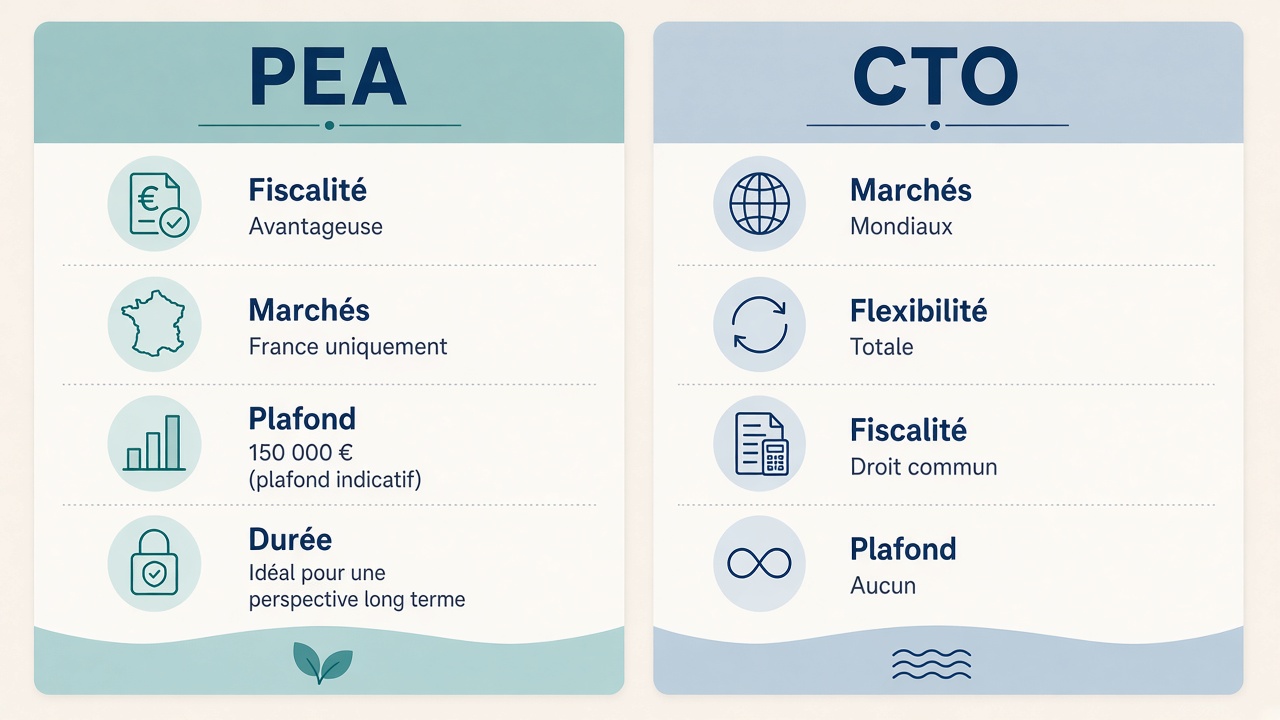
Tableau comparatif PEA vs CTO (2026)
| Critère | PEA | CTO |
|---|---|---|
| Nature | Enveloppe fiscale FR | Compte-titres classique |
| Fiscalité (idée générale) | Avantageuse après durée (règles fiscales) | PFU / flat tax (ou option barème) |
| Plafond de versements | 150 000 € (PEA classique) | Pas de plafond équivalent |
| Univers | Actions / ETF éligibles PEA | Souvent plus large (monde, etc.) |
| Flexibilité | Règles de l’enveloppe | Plus souple au quotidien |
| Bon usage | Long terme actions Europe / ETF éligibles | Démarrage, diversification, ETF monde |
| Exemple de plateforme | Banques en ligne (ex. Boursobank) | Courtiers / apps d’investissement |
* Les modalités exactes (éligibilité des titres, délais, fiscalité) évoluent : vérifiez toujours auprès de votre établissement et des textes officiels.
Lequel ouvrir en premier ?
Il n’y a pas une seule bonne réponse. Voici une grille simple.
Ouvrez d’abord un PEA si…
- Vous visez le long terme (plusieurs années) en actions / ETF.
- Vous voulez optimiser la fiscalité française dès que possible.
- Votre allocation cible tient dans l’univers PEA (Europe + ETF éligibles).
- Vous êtes OK pour ouvrir l’enveloppe chez une banque / courtier PEA (souvent une banque en ligne française).
Dans ce cas, un compte bancaire + PEA chez un acteur comme Boursobank peut être cohérent si vous cherchez aussi un compte courant. Voir l’offre Boursobank.
Ouvrez d’abord un CTO si…
- Vous voulez démarrer rapidement avec une interface claire.
- Vous visez surtout des ETF monde / une allocation très internationale.
- Vous avez déjà un PEA ailleurs, ou vous préférez tester l’investissement avant de verrouiller une enveloppe.
- Vous voulez plus de flexibilité sur les supports disponibles.
Pour beaucoup de débutants en 2026, un CTO reste un excellent premier pas opérationnel : KYC, premier dépôt, premier ordre, puis éventuellement un plan d’investissement récurrent.
La stratégie « les deux » (souvent la plus réaliste)
Beaucoup d’investisseurs finissent avec les deux :
- PEA pour la poche « actions Europe / ETF éligibles » à long terme.
- CTO pour le reste (ETF monde hors logique PEA, thématiques, flexibilité, liquidités à investir hors plafond / hors éligibilité).
Vous n’êtes pas obligé de tout ouvrir le même jour. Une approche saine :
- Semaine 1 : ouvrir le CTO, faire un premier ordre petit, comprendre l’outil.
- Ensuite : ouvrir / alimenter le PEA quand votre stratégie long terme est claire.
Exemples de parcours selon votre profil
Profil « je débute avec 50–100 € / mois »
- Ouvrez un CTO chez un courtier adapté à votre usage.
- Choisissez un ETF large (monde ou équivalent selon votre appétence au risque) plutôt que 10 lignes individuelles.
- Mettez en place un versement mensuel petit mais régulier.
- Plus tard, ouvrez un PEA pour la poche long terme fiscalement optimisée.
Profil « j’ai déjà une épargne de précaution »
- Gardez 3–6 mois de dépenses en liquide (livret, compte) avant d’investir.
- Ouvrez PEA + CTO si vous avez une allocation claire.
- Alimentez d’abord le PEA pour les supports éligibles, le CTO pour le complément.
Profil « je veux juste comprendre la bourse »
Commencez par le CTO avec un montant faible. L’objectif n’est pas de « battre le marché » la première semaine : c’est d’apprendre l’ordre, la volatilité, et votre propre réaction émotionnelle.
Erreurs fréquentes à éviter
- Tout miser sur une seule action « parce qu’elle monte ». Préférez la diversification (ETF).
- Ignorer les frais (ordres, change, spreads) : même faibles, ils comptent sur de petits montants.
- Vider le PEA trop tôt sans comprendre l’impact fiscal / les règles de clôture.
- Confondre offre de bienvenue et performance : une action offerte n’est pas un rendement garanti.
- Investir de l’argent dont vous aurez besoin dans 3 mois (voyage, apport, trésorerie).
FAQ rapide
Peut-on avoir un PEA et un CTO en même temps ?
Oui. C’est même courant. Ce sont deux outils complémentaires, pas mutuellement exclusifs.
Un courtier app propose-t-il forcément un PEA ?
Pas forcément. Beaucoup d’apps se concentrent sur le compte-titres. Pour un PEA, tournez-vous en général vers une banque ou un courtier qui propose explicitement l’enveloppe PEA (ex. banques en ligne françaises). Vérifiez toujours l’offre produit affichée au moment de l’ouverture.
Faut-il attendre d’avoir beaucoup d’argent ?
Non. Mieux vaut un petit montant régulier qu’un « grand soir » indéfiniment reporté — à condition d’avoir déjà votre matelas de sécurité.
Banque en ligne ou courtier spécialisé ?
Ce n’est pas le même job :
- Banque en ligne (ex. Boursobank) : compte au quotidien + éventuellement PEA / épargne.
- Courtier / app d’investissement : focus sur l’achat d’actions et d’ETF via un CTO.
Beaucoup de gens utilisent les deux : banque d’un côté, courtier de l’autre.
En résumé : notre recommandation 2026
| Votre priorité | Ouvrir en premier | Ensuite |
|---|---|---|
| Fiscalité long terme FR | PEA | CTO pour le complément |
| Simplicité + démarrage rapide | CTO | PEA quand la stratégie est claire |
| Allocation monde + Europe | Les deux | Répartir selon l’éligibilité |
En pratique : clarifiez d’abord votre horizon et votre allocation, ouvrez l’enveloppe adaptée, faites un premier ordre modestement dimensionné, puis construisez progressivement.
Et si vous débutez vraiment de zéro, complétez avec notre guide Débuter l’investissement en 2026.